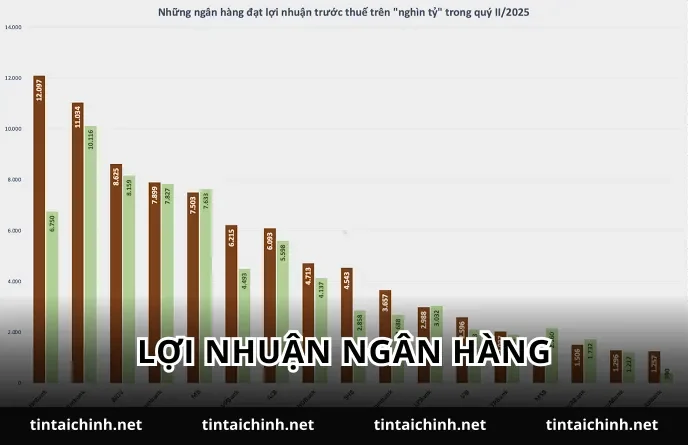
Lợi nhuận ngân hàng liên tục ghi nhận mức tăng trưởng khả quan qua các quý, song thị trường chứng khoán lại chứng kiến hàng loạt mã cổ phiếu vua điều chỉnh giảm sâu từ 10% đến 25%. Thực tế này khiến không ít nhà đầu tư cá nhân băn khoăn khi các số liệu kết quả kinh doanh công bố đều vượt kế hoạch năm. Theo các báo cáo phân tích mới nhất trên chuyên trang tin tài chính, thị trường chứng khoán luôn phản ánh kỳ vọng tương lai chứ không vận động theo những con số trong quá khứ. Việc bóc tách cấu trúc thu nhập và chất lượng tài sản thực tế sẽ giúp nhà đầu tư nhìn nhận đúng bức tranh toàn cảnh.
Nghịch lý lợi nhuận ngân hàng và diễn biến giá cổ phiếu trên thị trường
Trong năm tài chính vừa qua, tổng thu nhập hoạt động của toàn hệ thống ngân hàng thương mại ghi nhận mức tăng trưởng trung bình trên 14% so với cùng kỳ. Nhiều nhà băng quy mô lớn công bố mức lãi trước thuế hàng chục nghìn tỷ đồng nhờ tín dụng hồi phục nhẹ và thu nhập từ dịch vụ duy trì ổn định. Tuy nhiên, chỉ số ngành ngân hàng trên sàn giao dịch lại liên tục đi xuống và mất đi vai trò dẫn dắt chỉ số chung. Diễn biến trái chiều này đặt ra bài toán lớn về chất lượng dòng tiền cũng như sự thận trọng của các định chế tài chính.
Thị trường chứng khoán vốn là phong vũ biểu đo lường sức khỏe tương lai của doanh nghiệp thay vì ghi nhận thành tích đã qua. Khi lợi nhuận ngân hàng được công bố ở mức cao kỷ lục, phần lớn các thông tin tích cực đã được phản ánh trọn vẹn vào đợt tăng giá trước đó. Nhà đầu tư tổ chức bắt đầu chốt lời để bảo toàn thành quả danh mục trong bối cảnh các yếu tố vĩ mô còn nhiều biến số. Tình trạng hụt hơi của thanh khoản thị trường chung cũng khiến nhóm cổ phiếu có vốn hóa lớn chịu áp lực bán ròng kéo dài.
Những nguyên nhân cốt lõi khiến cổ phiếu suy giảm bất chấp tăng trưởng
Để hiểu rõ bản chất của đợt điều chỉnh giá cổ phiếu hiện tại, nhà đầu tư cần nhìn sâu vào các chỉ số tài chính vi mô bên dưới bảng kết quả kinh doanh. Dưới đây là những nút thắt lớn nhất đang chi phối tâm lý thị trường.
Chất lượng tài sản thực tế và áp lực nợ xấu tiềm ẩn
Nợ xấu nội bảng và các khoản nợ tiềm ẩn có nguy cơ chuyển nhóm đang là gánh nặng lớn nhất đối với hệ thống ngân hàng. Tỷ lệ nợ xấu toàn ngành có xu hướng nhích lên mức 2,2% đến 3,5% do thị trường bất động sản chưa phục hồi hoàn toàn. Việc các tổ chức tín dụng phải duy trì chi phí trích lập dự phòng rủi ro lớn đã bào mòn trực tiếp dòng tiền thực tế của ngân hàng. Khi nhìn vào báo cáo, nhà đầu tư dài hạn thường quan tâm đến tỷ lệ bao phủ nợ xấu hơn là con số lợi nhuận sổ sách đơn thuần.
- Nợ nhóm 2 và nợ tái cơ cấu: Tăng bình quân 15% – 20% tại các ngân hàng thương mại cổ phần quy mô vừa.
- Tỷ lệ bao phủ nợ xấu (LLR): Giảm từ mức đỉnh 140% xuống còn khoảng 85% – 110% ở nhiều đơn vị.
- Trái phiếu doanh nghiệp: Áp lực đáo hạn trong năm tới tạo rủi ro phát sinh nợ quá hạn ngoài dự kiến.
Biên lãi ròng (NIM) thu hẹp và dư địa tín dụng
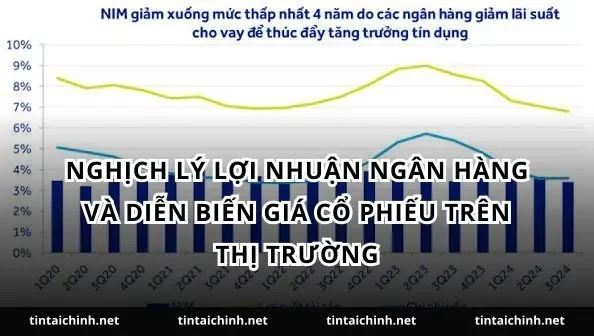
Biên lãi ròng toàn ngành đã trải qua giai đoạn sụt giảm liên tục từ mức đỉnh 3,9% xuống quanh mốc 3,2% – 3,4%. Các gói tín dụng ưu đãi hỗ trợ sản xuất kinh doanh buộc các ngân hàng phải hạ lãi suất cho vay đầu ra trong khi chi phí vốn đầu vào không giảm tương ứng. Mức tăng trưởng lợi nhuận ngân hàng trong giai đoạn này chủ yếu đến từ việc hoàn nhập một phần dự phòng cũ hoặc cắt giảm chi phí vận hành. Khi động lực tăng trưởng cốt lõi từ tín dụng bị thu hẹp, kỳ vọng định giá cổ phiếu trong mắt giới phân tích lập tức bị điều chỉnh giảm.
Bên cạnh đó, chỉ tiêu tăng trưởng tín dụng được Ngân hàng Nhà nước cấp từ đầu năm không còn tạo ra đột biến lớn như các chu kỳ trước. Các ngân hàng thương mại buộc phải sàng lọc khách hàng khắt khe hơn nhằm kiểm soát rủi ro dòng tiền vỡ nợ. Doanh nghiệp hấp thụ vốn chậm khiến vòng quay tiền trong nền kinh tế giảm tốc đáng kể. Tình trạng dư thừa thanh khoản cục bộ tại một số ngân hàng lớn không thể chuyển hóa thành lợi nhuận cao do thiếu vắng các phương án vay vốn khả thi.
Áp lực cơ cấu danh mục từ các quỹ đầu tư lớn
Khối ngoại và các quỹ đầu tư ngoại lớn như Pyn Elite đã liên tục tái cơ cấu tỷ trọng nhóm tài chính trong danh mục dài hạn. Xu hướng bán ròng ròng rã suốt nhiều tháng tạo ra lượng cung cổ phiếu trôi nổi rất lớn trên thị trường tự do. Trong khi dòng tiền cá nhân trong nước chưa đủ mạnh để hấp thụ hết lượng cổ phiếu xả ra, giá cổ phiếu buộc phải tìm về vùng cân bằng mới. Điều này giải thích vì sao nhiều mã dù có kết quả kinh doanh quý rất đẹp nhưng giá vẫn liên tục phá đáy ngắn hạn.
Bảng so sánh: Chỉ số tài chính và phản ứng giá cổ phiếu ngân hàng
Bảng tổng hợp dưới đây minh họa rõ nét sự phân hóa giữa các chỉ số vận hành cơ bản và mức độ biến động giá cổ phiếu tại một số nhóm ngân hàng tiêu biểu.
| Nhóm ngân hàng | Tăng trưởng lợi nhuận (%) | Tỷ lệ nợ xấu (NPL) | Định giá P/B hiện tại | Hiệu suất giá cổ phiếu |
|---|---|---|---|---|
| Ngân hàng Quốc doanh (Big 4) | +12% đến +15% | 1,1% – 1,4% | 1,4 – 1,7 lần | Giảm -5% đến -8% |
| Ngân hàng TMCP Bán lẻ | +18% đến +25% | 1,8% – 2,3% | 1,1 – 1,3 lần | Giảm -12% đến -18% |
| Ngân hàng TMCP Hệ sinh thái | +8% đến +10% | 2,8% – 3,8% | 0,8 – 1,0 lần | Giảm -20% đến -25% |
Chiến lược giải ngân an toàn cho nhà đầu tư cá nhân
Nhà đầu tư không nên vội vàng bắt đáy chỉ dựa vào việc định giá P/B của toàn ngành đang ở mức thấp lịch sử. Việc quan trọng nhất là phải phân loại rõ ngân hàng nào có năng lực quản trị rủi ro vượt trội và bộ đệm vốn vững chắc. Những đơn vị sở hữu tỷ lệ tiền gửi không kỳ hạn (CASA) cao sẽ có lợi thế chi phí vốn cực lớn khi chu kỳ tiền tệ đảo chiều. Đây là nhóm sẽ sớm phục hồi định giá nhanh nhất khi thị trường xác nhận tạo đáy trung hạn.
Chiến lược phân bổ vốn theo phương pháp bình quân giá tại các vùng hỗ trợ kỹ thuật mạnh là giải pháp tối ưu cho tầm nhìn từ 1 đến 2 năm. Nhà đầu tư nên chia nhỏ nguồn vốn thành 3 đến 4 đợt giải ngân thay vì mua toàn bộ tại một mức giá cố định. Tuyệt đối hạn chế sử dụng đòn bẩy tài chính (margin) đối với nhóm cổ phiếu ngân hàng trong giai đoạn thị trường đang tích lũy đi ngang. Sự kiên nhẫn tích lũy các mã đầu ngành sẽ mang lại tỷ suất sinh lời vượt trội khi chu kỳ kinh tế bước vào pha bứt phá.
Câu hỏi thường gặp về lợi nhuận ngân hàng và cổ phiếu
Lợi nhuận ngân hàng quý tới có duy trì được đà tăng trưởng?
Đà tăng trưởng thu nhập toàn ngành dự kiến sẽ có sự phân hóa mạnh mẽ giữa nhóm có tệp khách hàng tốt và nhóm phụ thuộc vào bất động sản. Các nhà băng quy mô lớn với tỷ lệ an toàn vốn CAR cao vẫn có thể duy trì mức tăng trưởng từ 10% đến 12%. Tuy nhiên, áp lực trích lập dự phòng trong giai đoạn cuối năm có thể làm giảm đáng kể tốc độ tăng lãi ròng của các đơn vị quy mô nhỏ. Nhà đầu tư cần theo dõi sát sao tiến độ thu hồi nợ xấu để đánh giá chính xác sức khỏe tài chính từng mã.
Tỷ lệ nợ xấu ảnh hưởng thế nào đến giá cổ phiếu vua?
Tỷ lệ nợ xấu gia tăng là nguyên nhân trực tiếp làm xói mòn niềm tin của các nhà đầu tư tổ chức đối với cổ phiếu ngân hàng. Khi nợ xấu vượt mức kiểm soát, ngân hàng buộc phải giữ lại nguồn tiền để trích lập thay vì chia cổ tức tiền mặt cho cổ đông. Thị trường thường chủ động định giá chiết khấu sâu đối với những ngân hàng có chất lượng tài sản suy yếu trước khi số liệu chính thức được công bố. Do đó, kiểm soát tốt nợ xấu là điều kiện tiên quyết để giá cổ phiếu bước vào một sóng tăng bền vững.
Định giá P/B của nhóm ngân hàng hiện tại đã đủ hấp dẫn để mua tích sản?
Mức P/B toàn ngành dao động quanh vùng 1,1 đến 1,3 lần hiện thấp hơn đáng kể so với mức trung bình 5 năm gần nhất. Đây là vùng định giá rất phù hợp cho các nhà đầu tư theo trường phái giá trị có tầm nhìn nắm giữ trên 18 tháng. Dù vậy, mức giá rẻ chỉ thực sự an toàn khi đặt vào những doanh nghiệp có hiệu quả sử dụng vốn ROE duy trì đều đặn trên 18%. Nhà đầu tư cần tránh những cổ phiếu có P/B thấp nhưng chất lượng nợ xấu nội bảng liên tục phình to.
Nhà đầu tư nên ưu tiên tiêu chí nào khi lọc cổ phiếu ngân hàng?
Tiêu chí quan trọng hàng đầu cần xem xét là tỷ lệ bao phủ nợ xấu cùng với tỷ trọng tiền gửi không kỳ hạn CASA của ngân hàng đó. Ngân hàng có CASA cao sẽ duy trì được biên lãi ròng ổn định ngay cả trong điều kiện thị trường lãi suất biến động bất lợi. Ngoài ra, mức độ an toàn vốn theo chuẩn Basel II hoặc Basel III sẽ bảo đảm khả năng chống chịu của doanh nghiệp trước các cú sốc vĩ mô. Cuối cùng, tính minh bạch trong việc công bố thông tin các khoản nợ lớn sẽ giúp giảm thiểu rủi ro cho danh mục cá nhân.
Kết luận
Sự chênh lệch giữa đà tăng trưởng lợi nhuận ngân hàng và diễn biến giá cổ phiếu là quy luật phản ánh kỳ vọng tự nhiên của thị trường tài chính. Việc nhận diện chính xác các rủi ro về chất lượng tài sản và chi phí vốn sẽ giúp bạn xây dựng vị thế đầu tư an toàn và hiệu quả hơn. Để liên tục cập nhật các phân tích chuyên sâu về thị trường chứng khoán và vĩ mô, hãy đón đọc các bài viết mới nhất trên chuyên trang tin tài chính. Một chiến lược giải ngân kỷ luật kết hợp cùng việc chọn lọc cổ phiếu đầu ngành sẽ là chìa khóa mang lại thành công bền vững.